
- 全国咨询热线 :
- 18103866985

发布人: 佰得冷暖 发布时间:2026-10-26 09:32:55
空气能热水器行业现状与未来发展分析
在国内“双碳”战略持续推进,全球能源加速转型的大背景之下,空气能热水器作为可再生能源供热设备,凭借远超传统电热水器、燃气热水器的节能优势,已经成长为供热赛道当中极具潜力的核心品类。纵观整个产业,行业正在经历从高速扩张到深度调整的关键阶段,市场格局、技术路线、商业模式均发生重大变革。
从市场规模来看,国内空气能产业体量庞大。相关数据显示,2025 年国内空气能整体市场规模达到 291.8 亿元,预计至 2030 年,国内市场规模有望攀升至 462.4 亿元,长期增长的基本盘稳固。但当下行业呈现明显的结构性分化。过去数年,北方市场的增长高度依托“煤改电”政策红利,随着专项补贴逐步退坡,叠加房地产市场调整,新房配套的新增需求有所放缓,家用单机热水产品的国内内销承压。与之对应的是,海外市场迎来爆发,欧洲多国出于降低天然气依赖、实现建筑脱碳的目标,出台大量扶持政策,为国内热泵产品出海打开巨大通道,国内众多品牌纷纷布局海外市场,形成“国内调整、海外扩容”的独特格局。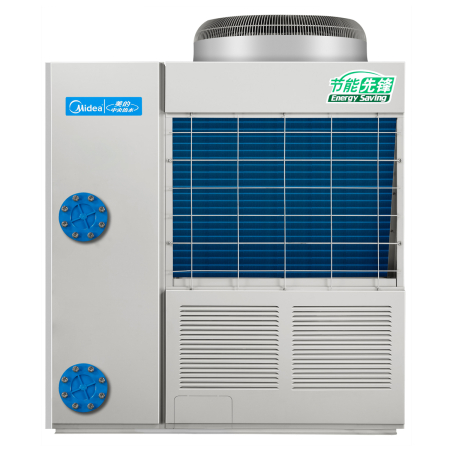
当前国内竞争格局呈现金字塔形态。**梯队是以美的、格力为代表的大型家电巨头,依托成熟的供应链、遍布全国的线下门店、完善的售后体系,主打标准化家用机型,覆盖广大普通家庭;第二梯队是深耕赛道多年的专业热泵品牌,长期专注低温采暖、大型商用工程,在复杂工况、大型项目的系统设计与落地方面积累深厚;大量中小组装厂商位于金字塔底层,多数产品技术门槛低,依靠低价抢占市场,产品品质参差不齐。随着国家能效标准不断升级,低价劣质产品生存空间持续压缩,行业洗牌加速,马太效应凸显,资源持续向头部企业集中。
产业链层面,国内已经建成完整的空气能产业体系。上游包含压缩机、换热器、电控元器件、冷媒等核心零部件,绝大多数零部件均可实现本土生产,供应链完备,拥有极强的量产优势。中游为整机制造,产品品类丰富,从小户型分体式热水器,到大容量别墅机型,再到商用、工业大功率机组,产品矩阵完善。下游市场则分为家用零售、地产配套、北方采暖改造、酒店、工厂、农业恒温等多个场景。但短板同样客观存在,极端低温工况下,部分低端机组制热衰减严重;同时,空气能属于“三分产品,七分安装”,不少地区施工队伍水平参差不齐,安装设计不合理,直接造成实际运行效果大打折扣,成为制约市场普及的重要因素。
技术层面,行业已经取得诸多突破。早期机型仅适合南方温暖地区,如今,喷气增焓、全直流变频技术广泛应用,大量低温机型可在零下二十五摄氏度甚至更低的环境稳定运行。冷媒迭代同样是技术主线,传统冷媒逐步被低全球变暖潜能值的环保冷媒替代,在兼顾制热效率的同时,满足全球日趋严苛的环保法规。与此同时,产品形态不断升级,已经从单纯制取生活热水的单机热水器,逐步发展为集热水、地暖、中央空调于一体的两联供、三联供系统,一机满足全屋多种需求。智能化功能快速普及,远程调控、故障自诊断、峰谷电价自动调温等功能逐步成为新品标配。
尽管行业前景广阔,但现阶段仍然面临多重挑战。首先是大众认知短板,很多消费者对于空气能原理、长期收益认知不足,初次购置成本高于传统热水器,前期投入门槛劝退大量意向用户。其次,区域市场冷热不均,北方严寒对设备性能提出极高要求,而南方市场的推广教育尚需时间。再者,行业标准落地执行仍有待加强,不同厂商的实际能效、耐用性差距巨大,市场上虚标参数的现象偶有发生,干扰消费者判断。此外,专业安装人才缺口较大,标准化的施工、验收体系仍有待进一步完善。
面向未来,空气能行业将迎来全新的发展周期,多重利好因素持续释放增长动能。**,存量更新市场将成为重要增长点。早年煤改电项目以及早期装机设备陆续进入换新周期,消费需求从“有无”转向高品质、高舒适的升级换代,为高性能机型带来巨大的替换空间。第二,工商业市场将持续放量,酒店、校园、厂区、养殖、农产品烘干等场景的燃煤锅炉改造,将会开辟巨大增量市场。第三,出海将成为重要增长曲线,海外多国持续出台建筑节能政策,国内完整的供应链与成熟的制造能力,能够支撑国内品牌持续拓展海外市场,竞争方式也将从单纯出口硬件,转向提供整套本地化供热解决方案。
长期来看,行业的竞争重心将彻底从过去的价格战转向价值竞争。未来产品将持续向更高能效、更强低温稳定性、更加环保的冷媒方向演进;全屋多能联动、与光伏储能相结合的光储热泵一体化方案,有望成为新的发展热点。同时,全链条标准化建设、安装施工规范、长效运维服务,将会成为区分企业实力的关键。随着产业不断走向成熟,空气能热水器有望在更多家庭普及,在我国建筑节能、能源转型的进程当中,发挥愈发重要的作用。
